매입 증빙 관리
장부와 결제 내역을 대조해 빠진 매입 증빙 찾는 법 정리
발행 · 최근 업데이트
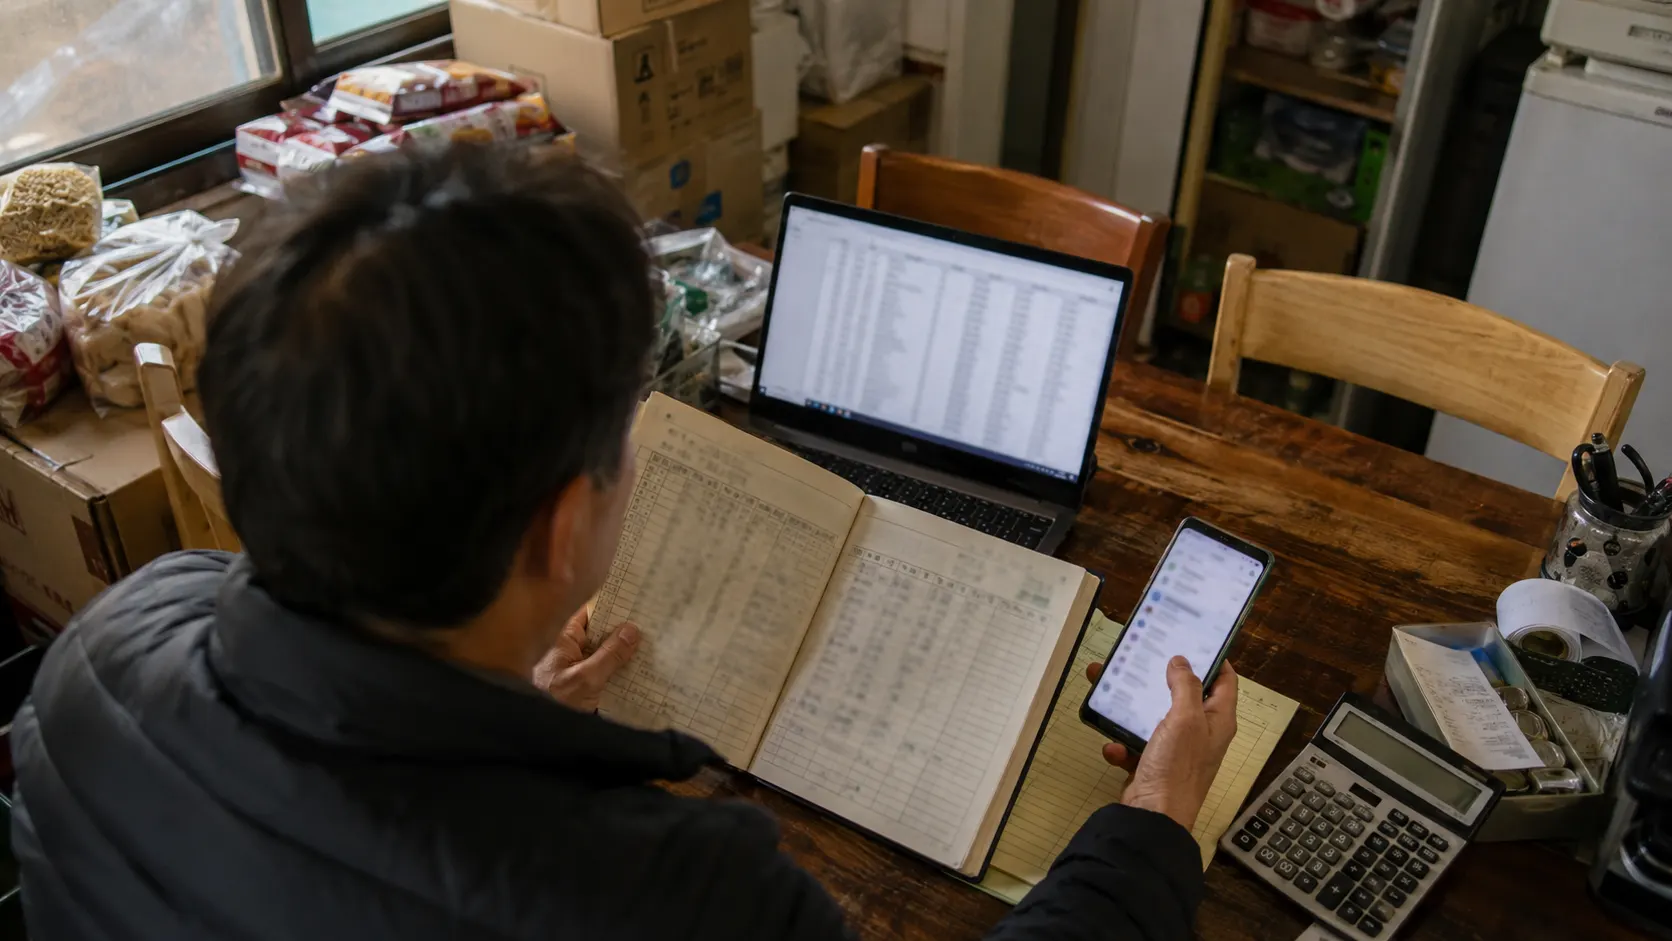
장부와 결제 내역을 맞추면 부가가치세 신고 자료에서 빠진 매입 거래를 찾아 기록의 빈틈을 줄일 수 있습니다. 핵심은 결제 금액을 곧바로 비용으로 옮기는 게 아니라, 한 건마다 장부 기록과 거래 증빙을 연결해 상태를 남기는 것입니다. 카드와 계좌 자료를 모은 뒤 누락 후보를 분류하고 공급자와 금액을 확인하는 순서로 진행합니다. 법인과 개인사업자는 결제 주체를 구분해 같은 표에 기록하되 법인카드와 개인카드 사용분을 섞지 않습니다.
대조 기준
장부와 결제 내역을 맞출 때는 거래일보다 거래처와 금액을 먼저 기준으로 삼습니다. 부가가치세 장부에 매입처·공급가액·부가세·결제수단 4개 열을 만들고 각 거래에 식별 번호를 붙입니다. 짧은 표가 기준입니다. 카드 승인 내역과 계좌 출금 내역을 같은 번호에 연결한 뒤 금액이 같더라도 공급자명이 다른 건은 사업자등록번호와 영수증의 공급자 정보를 대조해 같은 거래인지 확인합니다. 법인카드와 개인카드는 결제 주체가 다르므로 한 표 안에서도 구분값을 별도로 둡니다. 현금 결제는 카드 승인이나 계좌 출금과 직접 연결되지 않으므로 영수증 파일과 현금출납 기록을 별도 줄로 연결합니다.
자료 묶음
자료를 모으기 전에 원본과 작업용 사본을 나눕니다. 작업용 표는 전자결제 자료와 계좌 자료 2개 묶음으로 시작하고 장부 파일은 별도 탭에 둡니다. 장부에는 거래처명·공급가액·부가세·증빙 종류를 4개 기준으로 기록합니다. 결제 자료에는 승인일과 결제 금액을 적되 카드 번호 전체나 계좌번호 전체는 표에 옮기지 않습니다. 파일명에는 거래 식별 번호를 넣어 같은 영수증이 중복으로 들어오지 않게 하고 원본은 수정하지 않은 상태로 보관해 누락 후보를 다시 추적할 때 최초 자료와 작업 결과를 구분합니다. 누락을 찾는 목적은 자료를 많이 쌓는 데 있지 않고 1건의 결제와 1건의 증빙을 연결하는 데 있습니다.
누락 분류
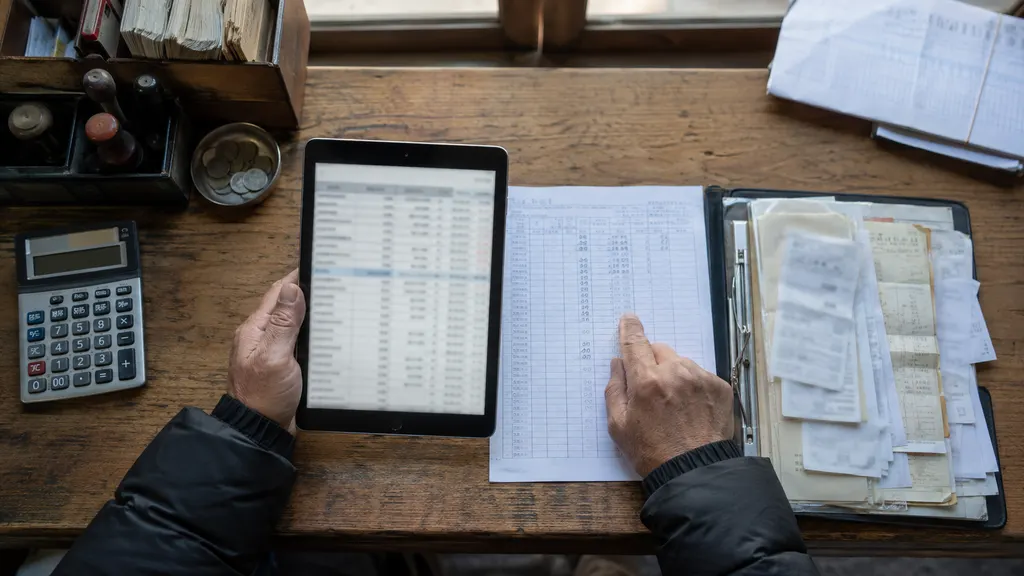
대조 결과에는 4개 상태를 붙여 일치·금액 차이·장부 누락·증빙 미확보로 나눕니다. 상태를 붙입니다. 결제 내역에는 있는데 장부가 없으면 매입 누락 후보로 옮기고 거래처명과 결제 목적을 확인합니다. 장부에는 있는데 결제 내역이 없으면 현금 결제인지 다른 계좌인지 확인하며 환불된 거래는 원거래와 별도 표시합니다. 카드 승인 금액과 장부의 공급가액이 다를 때는 부가가치세 포함 여부를 확인하고 결제 수수료가 반영됐는지 살핀 뒤 영수증 금액과 차이 사유를 한 줄로 기록합니다. 같은 거래가 두 번 잡혔다면 승인 취소 내역과 환불 내역을 연결해 중복 매입을 제거합니다.
증빙 확인
결제 흔적만으로 매입 증빙이 끝나지는 않습니다. 세금계산서나 카드매출전표처럼 공급자와 거래 내용을 확인할 수 있는 자료를 1건의 결제 기록에 연결합니다. 결제는 증빙이 아닙니다. 법인카드 승인 내역만 남은 거래는 사용 목적과 공급자 정보가 드러나는 원본을 추가로 찾아 장부의 증빙 칸에 파일 이름을 적어 결제 사실과 매입 근거를 분리합니다. 현금으로 지급한 매입은 현금출납 기록과 영수증을 같은 번호로 묶고 사업과 무관한 지출은 매입 후보에서 분리합니다. 증빙이 끝내 확인되지 않는 거래는 확인되지 않은 세금계산서를 임의로 추가하거나 금액을 바꾸지 않고 「증빙 미확보」 상태로 남깁니다.
마감 기록
마지막에는 미확인 건만 모은 점검표를 따로 저장합니다. 점검표에는 식별 번호·거래처·금액·현재 상태 4개 칸을 두고 담당자가 확인한 시점은 별도로 기록합니다. 1건을 처리할 때마다 상태를 「일치」 또는 「보류」로 바꾸고 근거 파일 경로를 남깁니다. 부가가치세와 법인세 신고 자료를 확정하기 전에 미확인 건의 합계와 장부 반영 여부를 다시 비교합니다. 최종 표의 총건수와 원본 묶음의 총건수를 비교하고 합계가 다르면 새 거래를 추가하기보다 빠진 식별 번호부터 추적합니다. 이 기록은 세무기장 파일을 넘길 때 확인 경로를 남기는 자료가 되며 담당자가 바뀌어도 같은 기준으로 이어집니다.
핵심 요약
- 대조표는 매입처·공급가액·부가세·결제수단을 나누는 4열 구조로 시작합니다.
- 카드 승인 기록과 매입 증빙은 같은 자료가 아니므로 1건 단위로 연결합니다.
- 금액이 다르면 부가가치세 포함 여부와 환불 기록을 따로 확인합니다.
- 확인하지 못한 거래는 임의 입력 대신 「증빙 미확보」로 남겨 신고 자료와 분리합니다.
자주 묻는 질문
카드로 결제한 내역만 있으면 매입 증빙이 되나요?
아닙니다. 카드 승인 내역은 결제 사실을 보여주지만 공급자와 거래 내용을 확인하는 자료가 부족할 수 있습니다. 세금계산서나 카드매출전표처럼 거래 내용이 드러나는 자료를 장부의 1건과 연결해 보관합니다.
장부 금액과 결제 금액이 다르면 어떻게 구분하나요?
부가가치세 포함 여부를 먼저 나눕니다. 그다음 결제 수수료나 환불로 달라졌는지 확인하고 차이 금액과 사유를 따로 기록합니다. 같은 거래가 두 번 기록됐으면 승인 취소 내역을 원거래와 연결합니다.
개인카드로 사업 물품을 결제했으면 장부에 넣나요?
사업 관련 지출이면 장부 반영 대상이 될 수 있지만 사업자 유형과 증빙 형태를 먼저 구분합니다. 법인 장부에서는 개인카드와 법인카드 사용분을 같은 결제수단으로 묶지 않습니다. 개인사업자도 사업용 지출과 개인 지출을 분리해 매입 반영 여부를 판단합니다.
매입 증빙이 끝까지 확인되지 않으면 어떻게 하나요?
장부에 확인되지 않은 매입을 임의로 추가하지 않습니다. 해당 거래를 「증빙 미확보」로 표시하고 결제 내역과 확인한 자료를 함께 보관합니다. 부가가치세나 법인세 신고 자료에 반영할지는 증빙 상태를 확인한 뒤 결정합니다.
— 열림세무회계사무소 · yellimtax.co.kr